
La respuesta corta
El ingreso verdaderamente pasivo casi no existe.
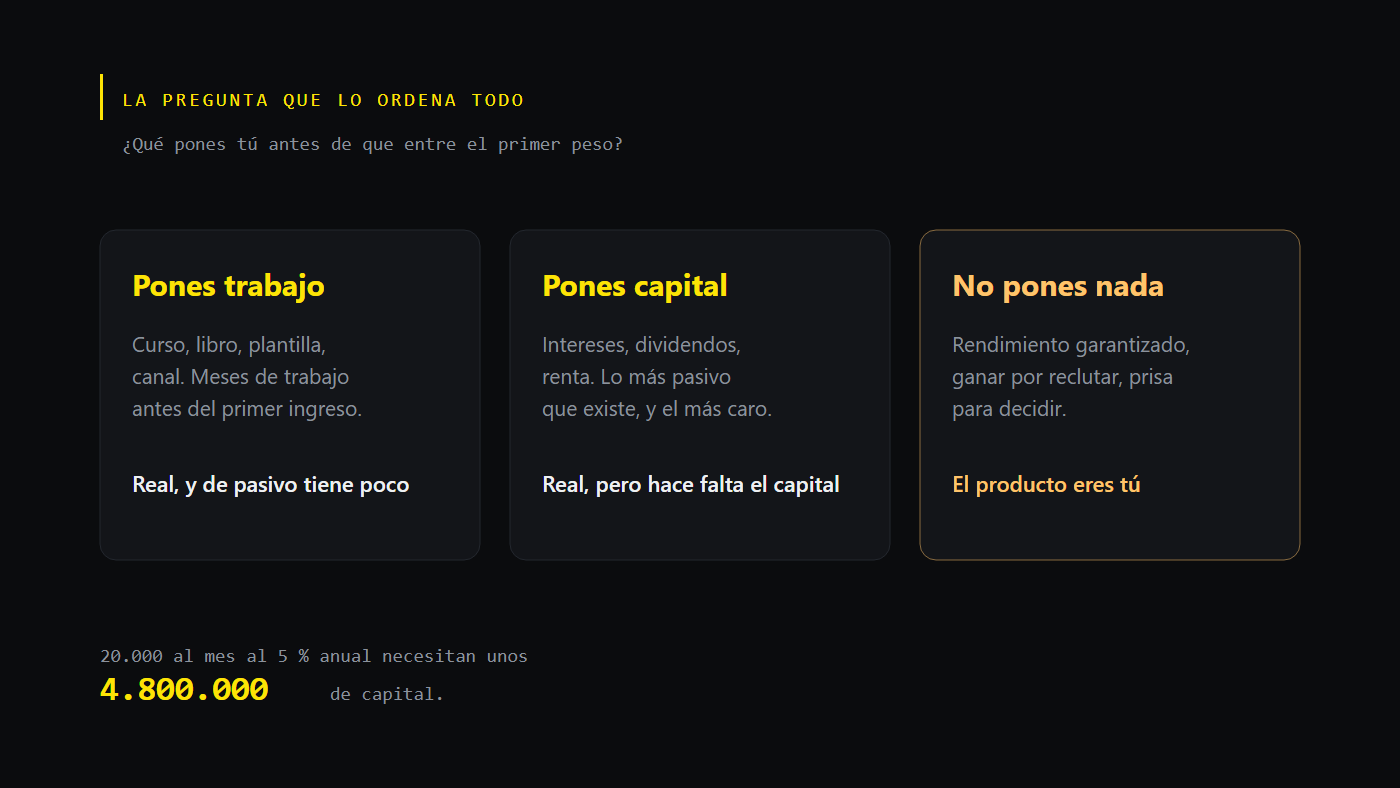
Lo que existe son ingresos de bajo mantenimiento, y todos piden una de dos cosas por adelantado: mucho trabajo antes de que entre el primer peso, o capital que ya tenías acumulado. Una tercera vía no hay, por más que la anuncien.
Esa es la prueba que conviene hacerle a cualquier oferta: ¿qué pongo yo antes, trabajo o dinero? Si te contestan "ninguno de los dos", el modelo de negocio es otro del que te cuentan: el producto eres tú.
Esta guía es información educativa general, no asesoría financiera, fiscal ni legal. No recomienda ningún producto ni plataforma. Los rendimientos no están garantizados y toda inversión puede perder valor. Antes de comprometer dinero, valora tu situación y consulta a un profesional con licencia en tu país.
Los tres tipos que se venden bajo el mismo nombre
Mucha gente se equivoca por meter todo en la misma bolsa, cuando son categorías distintas con requisitos distintos:
1. Ingreso por capital. Tu dinero produce dinero: intereses, dividendos, renta de un inmueble. Es lo más parecido a pasivo que existe, y tiene un requisito que nadie puede saltarse: hace falta capital. Mucho. Sin él, esta puerta está cerrada, y no hay curso que la abra.
2. Ingreso por activo construido. Un libro, un curso, una plantilla, una canción, un canal. Se cobra muchas veces por un trabajo hecho una vez. Existe y no necesita capital, pero pide meses de trabajo antes del primer ingreso, y luego mantenimiento, actualizaciones y promoción para que no se apague. Pasivo, lo que se dice pasivo, no es.
3. Lo que no es ninguna de las dos. Esquemas de reclutamiento, "trading automatizado" con rendimiento garantizado, plataformas que pagan por invitar gente. Aquí el dinero sale del siguiente que entra. Cuando dejan de entrar, se acaba.
La cuenta que casi nadie hace
Antes de perseguir el ingreso por capital, conviene ver de qué tamaño es el asunto. La cuenta es sencilla y aclara mucho.
Supongamos que quieres 20.000 al mes (240.000 al año) y asumes un rendimiento anual del 5 %, que ya es optimista si además quieres conservar el capital. La cuenta es 240.000 ÷ 0,05:
Harían falta unos 4.800.000 de capital para producir 20.000 al mes al 5 % anual.
Cambia las cifras por las tuyas y la conclusión suele ser la misma: casi nadie llega ahí por rendimiento; se llega por años de ingreso activo y ahorro. Por eso el orden correcto es al revés de como lo cuentan: primero subes lo que ganas y bajas lo que gastas, y el capital que sale de ahí es el que un día rinde.
Si esa parte todavía no está resuelta, empieza por el presupuesto y por generar ingresos con lo que ya sabes. Es la parte aburrida, y es la que funciona.
Ponlo en práctica hoy
Cinco minutos con la calculadora del celular. Vas a ponerle número a la fantasía:
- Escribe cuánto necesitarías al mes para vivir sin trabajar. Sé realista, sin inflarla.
- Multiplícalo por 12.
- Divide entre 0,05 (un 5 % anual). Ese es el capital que haría falta.
- Ahora divide ese capital entre lo que puedes ahorrar al mes hoy. Eso son los meses que tardarías solo ahorrando.
El número suele doler, y esa incomodidad sirve: te dice que el atajo está en cuánto entra y cuánto sale. Y eso sí lo puedes mover este mes.
Lo que sí funciona, con su letra pequeña
Nada de esto es una recomendación de inversión: es un mapa de qué exige cada camino.
- Producto digital propio (curso, plantilla, guía). Sin capital, pero con meses de trabajo y la parte que nadie menciona: hay que saber venderlo. Un buen producto sin audiencia no vende.
- Contenido con monetización (canal, blog, podcast). Puede volverse un activo, pero exige constancia larga y la mayoría abandona antes. El que funciona suele llevar años.
- Alquiler de algo que ya tienes (un cuarto, un carro, herramientas). Dinero rápido y que sí entra, con mantenimiento, riesgo y responsabilidades legales que conviene revisar antes.
- Instrumentos financieros (deuda pública, fondos indexados, dividendos). Es lo más pasivo del mundo y lo más lento: requiere capital y tiempo, y el valor puede bajar. Aquí es donde toca hablar con un profesional con licencia, no con un video.
Fíjate en el patrón: en todos, o pones trabajo o pones dinero. Con ese filtro se ordena todo el ruido.
Lo que yo haría
Filtra cada oferta con una sola pregunta
Antes de mirar rendimientos, testimonios o capturas de ganancias, yo le haría a cualquier oferta la pregunta del principio: ¿qué pongo yo antes, trabajo o dinero? Todo lo legítimo contesta una de las dos. Si me contestan «ninguno de los dos, solo entra y comparte el enlace», ya no necesito saber más: ese modelo no produce nada, y la fiesta la paga el siguiente que entra. La pregunta toma diez segundos y te quita de encima el noventa por ciento del ruido.
Lo que se cae solo si no lo mantienes
Hay algo que casi ningún video menciona: los ingresos de bajo mantenimiento se degradan. Se van apagando despacio, y siempre por los mismos lados:
- El contenido caduca. Un curso con capturas de una aplicación que cambió de aspecto empieza a verse viejo y la gente pide que le devuelvan su dinero. Una guía que cita datos de hace cuatro años pierde credibilidad aunque el método siga siendo bueno.
- El catálogo antiguo deja de circular. Lo que publicaste hace tres años ya no aparece solo: en la mayoría de las plataformas la distribución premia lo reciente, así que sin material nuevo el material viejo se ve cada vez menos.
- Lo físico se rompe y se queda vacío. Un alquiler no rinde doce meses de doce todos los años. Hay meses sin inquilino, reparaciones y morosidad, y el cálculo realista los incluye; multiplicar la renta mensual por doce sale demasiado bonito.
- Las plataformas cambian las reglas. Es el riesgo más grande y el que peor se entiende. Si tu activo vive en casa de otro (una tienda, una red social, un marketplace), el dueño de esa casa puede cambiar las condiciones, el reparto o el algoritmo sin avisarte, y tú no puedes hacer nada. Por eso conviene tener, desde el principio, alguna forma de contacto directo con tu gente que no dependa de ninguna plataforma.
Y una más, que agarra desprevenida a mucha gente el primer año: estos ingresos pagan impuestos, y no siempre igual que un salario. Cómo, exactamente, depende del país y del tipo de ingreso, y eso se lo tienes que preguntar a un contador; un artículo no te lo puede resolver.
Cinco señales de que te están vendiendo humo
- Rendimiento fijo, alto y garantizado. El rendimiento y el riesgo van juntos siempre. Quien te garantiza mucho sin riesgo, o miente o no sabe.
- Ganas por traer gente. Si buena parte de la ganancia viene de reclutar, el producto no es el producto.
- Prisa. "Cierra hoy", "quedan tres lugares". La urgencia existe para que no te dé tiempo a comprobar nada.
- No se entiende de dónde sale el dinero. Si no puedes explicar el negocio en dos frases a alguien más, no lo entiendes, y entonces no puedes valorar el riesgo.
- "No hace falta que sepas nada." En finanzas, no saber nada es precisamente el problema.
La regla que ahorra disgustos
Nunca pidas prestado para invertir en una promesa. La deuda es segura; el rendimiento no. Si ya arrastras deudas, ese es el frente que da mejor retorno garantizado (está explicado en cómo salir de deudas).
La trampa emocional de la palabra "pasivo"
Vale la pena ver por qué esta idea vende tanto. No compra la gente que quiere dinero: compra la gente que está cansada.
Cuando tu trabajo te agota, "ingreso pasivo" suena a salida de emergencia. Y esa mezcla de cansancio y urgencia es el estado en el que peor se decide y en el que más caro sale equivocarse.
Si te reconoces ahí, a lo mejor lo que te pasa tiene que ver con el agotamiento, y eso se atiende por otro lado: las señales del burnout. Así, decidiendo sobre dinero cansado y con prisa, es como la gente termina comprando el curso de 30.000 pesos.
Preguntas frecuentes
¿Existen de verdad los ingresos pasivos?
Existen ingresos de bajo mantenimiento, que no es lo mismo. Todos exigen trabajo previo o capital previo. Cuando te ofrecen rendimiento sin ninguno de los dos, lo que están monetizando eres tú.
¿Cuánto capital hace falta para vivir de rentas?
Haz la cuenta: lo que necesitas al mes por 12, dividido entre el rendimiento anual que asumas. Para 20.000 al mes al 5 %, unos 4.800.000. Esa cifra explica por qué casi nadie llega por rendimiento y sí por años de ahorro.
¿Qué señales indican una estafa?
Rendimiento alto garantizado, prisa para decidir, ganancias por reclutar, opacidad sobre de dónde sale el dinero y la promesa de que no hace falta saber nada. Cuantas más juntas, más claro.
¿Por dónde empiezo si no tengo capital?
Por el ingreso activo. Sin capital, lo único que puedes convertir en dinero son tu tiempo y tu habilidad, y de ahí sale el capital que después rinde. Brincarse ese paso es lo que lleva a endeudarse para comprar promesas.